Domain efahrzeuge.de kaufen?
Wir ziehen mit dem Projekt
efahrzeuge.de um.
Sind Sie am Kauf der Domain
efahrzeuge.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain efahrzeuge.de kaufen?
Ist die MwSt ausweisbar?
"Ist die MwSt ausweisbar?" ist eine häufig gestellte Frage im geschäftlichen Kontext, insbesondere wenn es um die steuerliche Absetzbarkeit von Kosten geht. Die Möglichkeit, die Mehrwertsteuer auszuweisen, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Geschäfts und der Art der erbrachten Leistungen. In vielen Fällen können Unternehmen die Mehrwertsteuer, die sie auf Einkäufe zahlen, als Vorsteuer geltend machen und somit von der Steuerlast abziehen. Es ist ratsam, sich mit einem Steuerberater oder einer Steuerberaterin in Verbindung zu setzen, um sicherzustellen, dass die Mehrwertsteuer korrekt behandelt wird und alle steuerlichen Vorteile genutzt werden können. **
Wann ist die MWSt ausweisbar?
Die Mehrwertsteuer (MWSt) ist ausweisbar, wenn ein Unternehmen als umsatzsteuerpflichtig gilt und somit berechtigt ist, die gezahlte Mehrwertsteuer auf Einkäufen als Vorsteuer geltend zu machen. Dies ist in der Regel der Fall, wenn das Unternehmen Waren oder Dienstleistungen verkauft, die der Umsatzsteuer unterliegen. Die ausgewiesene Mehrwertsteuer auf Rechnungen kann dann vom Unternehmen als Vorsteuer abgezogen werden, was zu einer Reduzierung der tatsächlich zu zahlenden Steuer führt. Es ist wichtig, dass die ausgewiesene Mehrwertsteuer korrekt und transparent auf den Rechnungen ausgewiesen wird, um die Vorsteuer geltend machen zu können. Unternehmen sollten daher sicherstellen, dass ihre Rechnungen den gesetzlichen Anforderungen entsprechen, um die ausgewiesene Mehrwertsteuer als Vorsteuer abziehen zu können. **

Ähnliche Suchbegriffe für Ausweisbar
Top-Angebote
Produkte zum Begriff Ausweisbar:
-
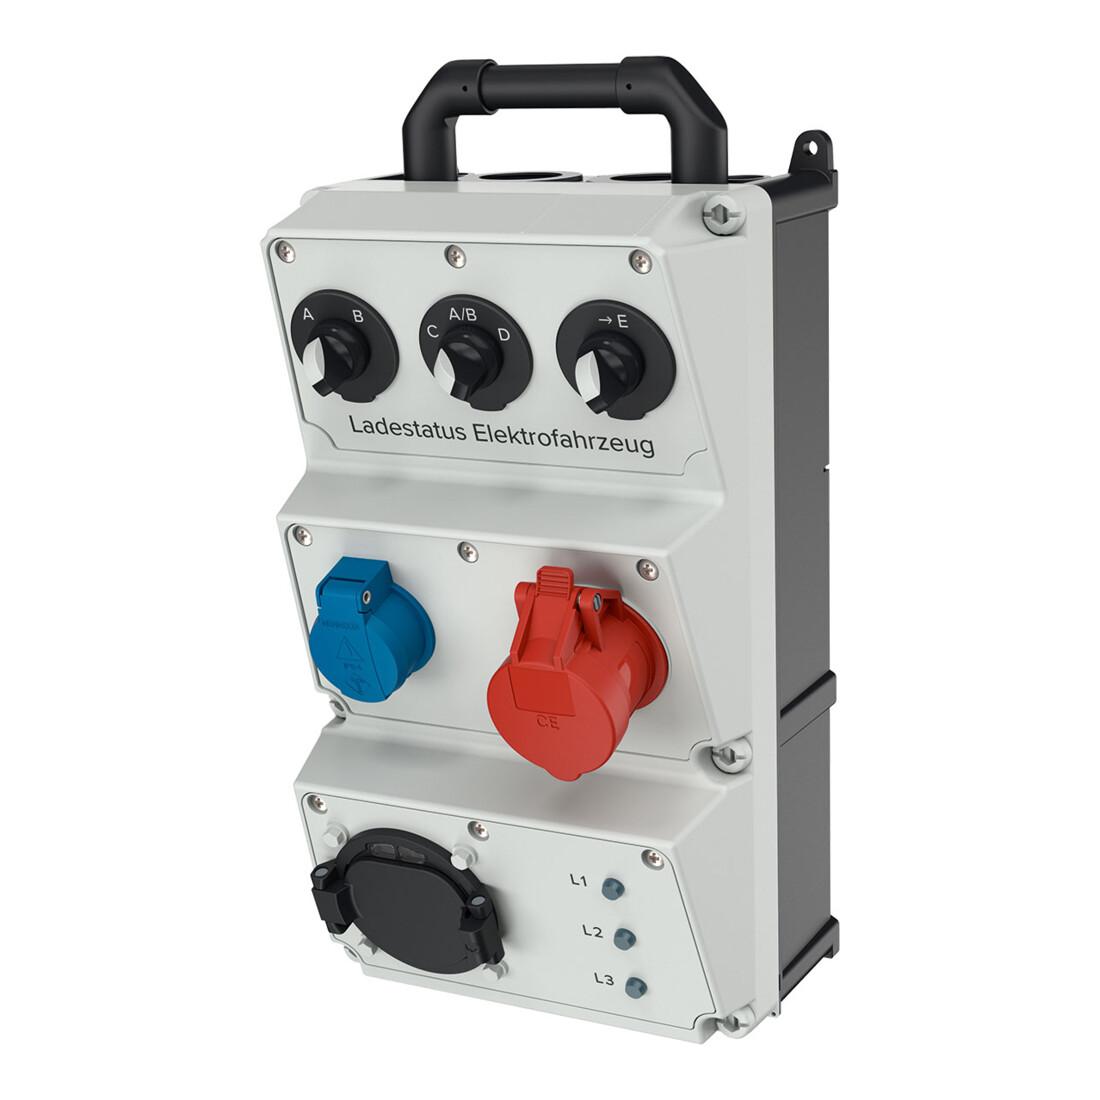
Mennekes E-Mobil. Prüfbox für Ladestationen 320011)Eigenschaften • MENNEKES Pruefbox Generation 2 fuer Ladesysteme zur Funktionsueberpruefung von Ladestationen Zum Anschluss der Pruefbox kann das fest angeschlagene Ladekabel (Typ 2) einer Ladestation, ein Mode 3 Ladekabel oder ein Pruefkabel Generation 2 (mit Ladestecker und Ladekupplung) verwendet werdenn• Ein Pruefkabel liegt der Pruefbox nicht bei, kann bei Bedarf aber separat bestellt werdenn• Formschoenes, robuster Kunststoff Gehaeuse aus AMAPLAST im AMAXX Design mit Tragegriff plombierbar, mit Aussen-u.Innenbefestigung Schutzgrad IP 20 Abmessungen 390 x 225 x 165 (HxBxT) Oberteil elektrograu RAL 7035 Unterteil schwarz seitlich anscharniert mit Doppelgewinde-Deckelschrauben Bestueckung/Absicherung: Pos.1: 1 Schutzkontakt-Steckdose Pos.2: 1 CEE-Steckdose 16A 5p 400V Pos.1+2: 1 LS-Schalter 16A 3p+N C 1 Fahrzeugladestecker 32A Mode 3 mit Klappdeckel weitere Einbauten: 3 Drehschalter 3 Phasenkontrolleuchten Widerstands-Dioden-Kombinationn• Folgende Pruefungen koennen durchgefuehrt werden: 1. EIN / AUS Schalter (State A / B)n• 2. Simulation von nicht gasenden und gasenden Fahrzeugen • Laden mit und ohne Lueftungsanforderung (State C / D)n• 3. Fehlermeldung des Elektrofahrzeugs Kurzschlusses zwischen CP und PE (State E)n• 4. Simulation einer Wechselstromlastn• 5. Simulation einer Drehstromlast • Kann zur Kontrolle des Drehfeldes genutzt werdenn• 6. Ladestecker zum Anschluss an einen Mode 3 Ladepunktn• 7. Kontrollleuchten zur Phasenkontrolle (State A bis E=Fahrzeugzustaende nach Norm) (320011)879,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch Nachhaltigkeit im VergaberechtHandbuch Nachhaltigkeit im Vergaberecht , Zum Werk Das Handbuch behandelt die gesamte Bandbreite der strategischen Beschaffung unter Berücksichtigung von qualitativen, ökologischen, sozialen und innovativen Aspekten. Systematisch werden die rechtlichen Grundlagen für die Berücksichtigung von Aspekten der sozialen und ökologischen Nachhaltigkeit im Vergaberecht dargestellt. Die Möglichkeiten der Implementierung von Nachhaltigkeitskriterien in Vergabeverfahren werden praxisnah und dogmatisch fundiert aufgezeigt. Inhalt Grundlagen: Von dem Begriff und der Dimension der Nachhaltigkeit über die bestehenden Rechtsgrundlagen bis hin zur strategischen Gestaltung der Beschaffung. Vorbereitung des Vergabeverfahrens: Haushalts- und vergaberechtliche Rahmenbedingungen sowie praktische Umsetzung bei öffentlichen Auftraggebern. Gestaltung der Vergabeunterlagen: Insb. Eignungskriterien, Anforderungen an die Leistung, Zuschlagskriterien/Wertungsformeln, Ausführungsbedingungen. Nachweisführung: Insb. Gütezeichen, Zertifizierungen. Praxisrelevante Beschaffungsgegenstände: Bauleistungen, IT/TK, Energie, Fahrzeuge etc. Vorteile auf einen Blick systematischer, anwenderfreundlicher Überblick über die gesamte Bandbreite der strategischen Beschaffung. Auftraggeberinnen und Auftraggeber erhalten zielorientierte, praktische Vorschläge für die Berücksichtigung von Nachhaltigkeitsaspekten in Vergabeverfahren. Bieterinnen und Bieter erhalten eine Orientierung in Bezug auf die in einem Vergabeverfahren gestellten Anforderungen mit Nachhaltigkeitsbezug. Neben den "Werkzeugen" der strategischen Beschaffung werden auch Hilfestellungen zur effizienten Umsetzung sowie zur Verfolgung einer maßvollen und generationengerechten Beschaffung gegeben. Zielgruppe Für Vergabestellen der öffentlichen Auftraggeber, Unternehmen, Rechnungsprüfungsstellen sowie Rechtsanwenderinnen und Rechtsanwender. , Reflektoren > Beleuchtung , Erscheinungsjahr: 20240613, Produktform: Leinen, Redaktion: Lausen, Irene~Müller, Jan Peter, Auflage: 24000, Seitenzahl/Blattzahl: 577, Keyword: Klimaschutz; Lebenszyklusansatz; Nachhaltige Beschaffung; Nachhaltigkeit; Vergaberecht; Vergabeverfahren, Fachschema: Vergabe - Vergaberecht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, Fachkategorie: Vergaberecht, Seitenanzahl: XLIII, Seitenanzahl: 534, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: Verlag C.H. Beck oHG, Blätteranzahl: 577 Blätter, Länge: 247, Breite: 171, Höhe: 36, Gewicht: 1078, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,139,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mennekes E-Mobil. Prüfbox für Ladestationen 320011Eigenschaften - MENNEKES Pruefbox Generation 2 fuer Ladesysteme zur Funktionsueberpruefung von Ladestationen Zum Anschluss der Pruefbox kann das fest angeschlagene Ladekabel (Typ 2) einer Ladestation, ein Mode 3 Ladekabel oder ein Pruefkabel Generation 2 (mit Ladestecker und Ladekupplung) verwendet werden- Ein Pruefkabel liegt der Pruefbox nicht bei, kann bei Bedarf aber separat bestellt werden- Formschoenes, robuster Kunststoff Gehaeuse aus AMAPLAST im AMAXX Design mit Tragegriff plombierbar, mit Aussen-u.Innenbefestigung Schutzgrad IP 20 Abmessungen 390 x 225 x 165 (HxBxT) Oberteil elektrograu RAL 7035 Unterteil schwarz seitlich anscharniert mit Doppelgewinde-Deckelschrauben Bestueckung/Absicherung: Pos.1: 1 Schutzkontakt-Steckdose Pos.2: 1 CEE-Steckdose 16A 5p 400V Pos.1+2: 1 LS-Schalter 16A 3p+N C 1 Fahrzeugladestecker 32A Mode 3 mit Klappdeckel weitere Einbauten: 3 Drehschalter 3 Phasenkontrolleuchten Widerstands-Dioden-Kombination- Folgende Pruefungen koennen durchgefuehrt werden776,11 €*Versand: 6,70 €Sichere Weiterleitung zum Anbieter
-
RACCEWAY Elektroroller E-BABETA, blau-glänzendDetaillierte Produktbeschreibung Elektroroller E-BABETA Dank seiner Spezifikationen zählt er zur Kategorie der kleinen Elektromopeds. Vergessen Sie den Führerschein und genießen Sie die Freiheit, jederzeit und überall zu fahren. Wie für Elektrofahrzeuge üblich, ist er umweltfreundlich, emissionsfrei und sehr leise. Er ist mit einem 350-W-Motor ausgestattet und die Höchstgeschwindigkeit ist elektronisch auf 25 km/h begrenzt. Er ist ein sehr kompaktes Fahrzeug mit exzellentem Drehmoment. Dank der größeren Räder und der präzisen Stoßdämpfer meistert er problemlos Offroad- und Schotterwege. Zusätzlich verfügt er über klassische Pedale. Obwohl er 66 kg wiegt, ist das Treten nicht anstrengend und Sie benötigen keine Vorkenntnisse im Radfahren. Wie ein Auto ist auch unser Moped mit einer Fernbedienung inklusive Alarmanlage ausgestattet. Der Scooter ist mit einem herausnehmbaren Bleiakku ausgestattet, den Sie zu Hause aufladen können. Alternativ ist ein Lithiumakku mit einer Kapazität von 15,1427,29 €*Versand: 99,99 €Sichere Weiterleitung zum Anbieter



-
Was bedeutet Mwst ausweisbar Auto?
"Mwst ausweisbar" bedeutet, dass die Mehrwertsteuer (Mwst) auf dem Auto separat ausgewiesen und vom Käufer zurückgefordert werden kann, wenn dieser zum Vorsteuerabzug berechtigt ist. Dies ist vor allem für Unternehmen relevant, die das Auto geschäftlich nutzen und die Vorsteuer geltend machen möchten. Bei Privatpersonen ist die Mwst nicht ausweisbar, da sie nicht zum Vorsteuerabzug berechtigt sind. Es ist wichtig zu beachten, dass der Begriff "Mwst ausweisbar" darauf hinweist, dass der angegebene Preis des Autos exklusive Mehrwertsteuer ist und diese noch hinzugerechnet werden muss. Beim Kauf eines Autos mit Mwst ausweisbar sollte man darauf achten, dass die entsprechenden steuerlichen Voraussetzungen erfüllt sind, um die Vorsteuer geltend machen zu können. **
-
Was bedeutet MwSt nicht ausweisbar?
Was bedeutet MwSt nicht ausweisbar? MwSt nicht ausweisbar bedeutet, dass in dem genannten Preis keine Mehrwertsteuer enthalten ist und somit der Endverbraucher diese nicht vom Finanzamt zurückfordern kann. Dies ist häufig bei Gebrauchtwaren der Fall, da der Verkäufer die Mehrwertsteuer bereits beim Kauf gezahlt hat. Somit spart der Käufer Geld, da er keine zusätzliche Mehrwertsteuer zahlen muss. Es ist wichtig zu beachten, dass bei Geschäften mit MwSt nicht ausweisbar keine Vorsteuer geltend gemacht werden kann. **
-
Warum ist die Mehrwertsteuer nicht ausweisbar?
Die Mehrwertsteuer ist in den meisten Ländern gesetzlich vorgeschrieben und muss von Unternehmen auf den Verkaufspreis aufgeschlagen werden. Da sie letztendlich vom Endverbraucher getragen wird, ist es nicht möglich, sie separat auszuweisen. Dies soll verhindern, dass Unternehmen die Mehrwertsteuer als zusätzliche Einnahmequelle betrachten oder sie falsch ausweisen. Zudem soll die Transparenz für Verbraucher gewährleistet werden, da der Endpreis bereits die Mehrwertsteuer beinhaltet. Letztendlich dient die Nicht-Ausweisbarkeit der Mehrwertsteuer der Vereinfachung des Steuersystems und der Vermeidung von Missbrauch. **
-
Was bedeutet MwSt nicht ausweisbar Auto?
"MwSt nicht ausweisbar Auto" bedeutet, dass der Verkäufer des Autos nicht berechtigt ist, die Mehrwertsteuer (MwSt) auf der Rechnung separat auszuweisen. Dies kann verschiedene Gründe haben, z.B. wenn es sich um einen Privatverkauf handelt oder das Auto als Gebrauchtwagen verkauft wird. In diesem Fall ist der Preis, den der Käufer zahlt, bereits inklusive der MwSt. Es bedeutet also, dass der Endpreis nicht mehr verhandelbar ist und keine zusätzliche Mehrwertsteuer anfällt. Es ist wichtig, dies vor dem Kauf zu wissen, um Missverständnisse zu vermeiden. **

Was bedeutet MwSt ausweisbar beim Autokauf?
"MwSt ausweisbar" bedeutet, dass die Mehrwertsteuer (MwSt) auf dem Kaufpreis des Autos separat ausgewiesen und somit vom Käufer zurückgefordert werden kann, wenn dieser zum Vorsteuerabzug berechtigt ist. Dies ist vor allem für Unternehmen oder Selbstständige relevant, die das Fahrzeug geschäftlich nutzen und die Vorsteuer geltend machen können. Durch die Möglichkeit der MwSt-Ausweisung kann der tatsächliche Kaufpreis für das Fahrzeug für diese Käufergruppen günstiger ausfallen. Es ist wichtig zu beachten, dass nicht alle Fahrzeuge mit MwSt ausweisbar sind, daher sollte man sich vor dem Kauf über die steuerlichen Details informieren. Insgesamt bietet die Option der MwSt-Ausweisung beim Autokauf eine Möglichkeit zur steuerlichen Entlastung für bestimmte Käufergruppen. **
Was bedeutet Mwst nicht ausweisbar beim Autokauf?
"MwSt nicht ausweisbar" bedeutet, dass der Verkäufer keine Umsatzsteuer (Mehrwertsteuer) auf den Verkaufspreis des Autos erhebt oder ausweist. Dies kann der Fall sein, wenn der Verkäufer kein gewerblicher Händler ist oder das Fahrzeug bereits zuvor umsatzsteuerlich genutzt wurde. In solchen Fällen kann der Käufer die Umsatzsteuer nicht als Vorsteuer geltend machen. Es ist wichtig zu beachten, dass der Preis des Fahrzeugs ohne ausgewiesene MwSt möglicherweise günstiger erscheint, aber der Käufer kann die Umsatzsteuer nicht zurückfordern. Es ist ratsam, sich vor dem Kauf über die steuerlichen Auswirkungen zu informieren und gegebenenfalls professionellen Rat einzuholen. **
Top-Angebote
Produkte zum Begriff Ausweisbar:
-
HT Instruments Prüfadapter für E Ladestationen, MesstechnikEr kann zur Simulation von Ladezuständen und zur Prüfung der Wirksamkeit von Schutzmassnahmen an E-Ladestationen des Typs 3 mit einem Steckverbinder des Typs 2 eingesetzt werden. Die einfache Handhabung in Kombination mit dem Combi G3 bzw. Combi G2 ist garantiert. Messfunktionen: - Universelle 4mm Buchsen für die Verbindung mit einem 1- oder 3-Phasen-Installationstester mittels Messleitungen (Bananenstecker). - Separate Phasenanzeige durch drei LEDs zur einfachen Spannungsüberprüfung. - Proximity Pilot (PP) Drehschalter zur Simulation unterschiedlicher Strombelastbarkeiten von Ladekabeln. - Control Pilot (CP) Drehschalter für die Simulation des elektrischen Fahrzeugstatus A, B, C, D. - Fehler Drehschalter zur Simulation eines Kurzschlusses zwischen CP und PE (Zustand E = Fehler). - Simulation PE-Fehler (Erdungsfehler). - Anschluss für den CP-Signalausgang zur Überprüfung der Kommunikation zwischen Adapter (simuliertes Elektrofahrzeug) und Ladestation. - Typ 2-Stecker für den Anschluss an der Ladestation auch bei fest angeschlossenem Ladekabel. Fahrzeugsimulation (CP): Die verschiedenen Fahrzeugzustände A bis D können über einen Drehschalter simuliert werden (gemäss IEC 61851). Kabelsimulation (PP): Die verschiedenen Codierungen für Ladekabel mit 13, 20, 32 und 63 A sowie „kein Kabel angeschlossen“ können über einen Drehschalter simuliert werden. Fehlersimulation: Simulation eines Kurzschlusses zwischen CP und PE über Drehschalter (Zustand E = Fehler). Anzeige der Phasenspannungen über LEDs. Prüfen von E-Ladestationen auch bei fest angeschlossenem Ladekabel. Zur Fahrzeugsimulation (CP): Gemäss IEC 61851 können die Zustände A, B, C, D und E simuliert werden. Die verschiedenen Fahrzeugzustände werden über den Drehschalter eingestellt.618,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mennekes E-Mobil. Prüfbox für Ladestationen 320011)Eigenschaften • MENNEKES Pruefbox Generation 2 fuer Ladesysteme zur Funktionsueberpruefung von Ladestationen Zum Anschluss der Pruefbox kann das fest angeschlagene Ladekabel (Typ 2) einer Ladestation, ein Mode 3 Ladekabel oder ein Pruefkabel Generation 2 (mit Ladestecker und Ladekupplung) verwendet werdenn• Ein Pruefkabel liegt der Pruefbox nicht bei, kann bei Bedarf aber separat bestellt werdenn• Formschoenes, robuster Kunststoff Gehaeuse aus AMAPLAST im AMAXX Design mit Tragegriff plombierbar, mit Aussen-u.Innenbefestigung Schutzgrad IP 20 Abmessungen 390 x 225 x 165 (HxBxT) Oberteil elektrograu RAL 7035 Unterteil schwarz seitlich anscharniert mit Doppelgewinde-Deckelschrauben Bestueckung/Absicherung: Pos.1: 1 Schutzkontakt-Steckdose Pos.2: 1 CEE-Steckdose 16A 5p 400V Pos.1+2: 1 LS-Schalter 16A 3p+N C 1 Fahrzeugladestecker 32A Mode 3 mit Klappdeckel weitere Einbauten: 3 Drehschalter 3 Phasenkontrolleuchten Widerstands-Dioden-Kombinationn• Folgende Pruefungen koennen durchgefuehrt werden: 1. EIN / AUS Schalter (State A / B)n• 2. Simulation von nicht gasenden und gasenden Fahrzeugen • Laden mit und ohne Lueftungsanforderung (State C / D)n• 3. Fehlermeldung des Elektrofahrzeugs Kurzschlusses zwischen CP und PE (State E)n• 4. Simulation einer Wechselstromlastn• 5. Simulation einer Drehstromlast • Kann zur Kontrolle des Drehfeldes genutzt werdenn• 6. Ladestecker zum Anschluss an einen Mode 3 Ladepunktn• 7. Kontrollleuchten zur Phasenkontrolle (State A bis E=Fahrzeugzustaende nach Norm) (320011)879,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch Nachhaltigkeit im VergaberechtHandbuch Nachhaltigkeit im Vergaberecht , Zum Werk Das Handbuch behandelt die gesamte Bandbreite der strategischen Beschaffung unter Berücksichtigung von qualitativen, ökologischen, sozialen und innovativen Aspekten. Systematisch werden die rechtlichen Grundlagen für die Berücksichtigung von Aspekten der sozialen und ökologischen Nachhaltigkeit im Vergaberecht dargestellt. Die Möglichkeiten der Implementierung von Nachhaltigkeitskriterien in Vergabeverfahren werden praxisnah und dogmatisch fundiert aufgezeigt. Inhalt Grundlagen: Von dem Begriff und der Dimension der Nachhaltigkeit über die bestehenden Rechtsgrundlagen bis hin zur strategischen Gestaltung der Beschaffung. Vorbereitung des Vergabeverfahrens: Haushalts- und vergaberechtliche Rahmenbedingungen sowie praktische Umsetzung bei öffentlichen Auftraggebern. Gestaltung der Vergabeunterlagen: Insb. Eignungskriterien, Anforderungen an die Leistung, Zuschlagskriterien/Wertungsformeln, Ausführungsbedingungen. Nachweisführung: Insb. Gütezeichen, Zertifizierungen. Praxisrelevante Beschaffungsgegenstände: Bauleistungen, IT/TK, Energie, Fahrzeuge etc. Vorteile auf einen Blick systematischer, anwenderfreundlicher Überblick über die gesamte Bandbreite der strategischen Beschaffung. Auftraggeberinnen und Auftraggeber erhalten zielorientierte, praktische Vorschläge für die Berücksichtigung von Nachhaltigkeitsaspekten in Vergabeverfahren. Bieterinnen und Bieter erhalten eine Orientierung in Bezug auf die in einem Vergabeverfahren gestellten Anforderungen mit Nachhaltigkeitsbezug. Neben den "Werkzeugen" der strategischen Beschaffung werden auch Hilfestellungen zur effizienten Umsetzung sowie zur Verfolgung einer maßvollen und generationengerechten Beschaffung gegeben. Zielgruppe Für Vergabestellen der öffentlichen Auftraggeber, Unternehmen, Rechnungsprüfungsstellen sowie Rechtsanwenderinnen und Rechtsanwender. , Reflektoren > Beleuchtung , Erscheinungsjahr: 20240613, Produktform: Leinen, Redaktion: Lausen, Irene~Müller, Jan Peter, Auflage: 24000, Seitenzahl/Blattzahl: 577, Keyword: Klimaschutz; Lebenszyklusansatz; Nachhaltige Beschaffung; Nachhaltigkeit; Vergaberecht; Vergabeverfahren, Fachschema: Vergabe - Vergaberecht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, Fachkategorie: Vergaberecht, Seitenanzahl: XLIII, Seitenanzahl: 534, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: Verlag C.H. Beck oHG, Blätteranzahl: 577 Blätter, Länge: 247, Breite: 171, Höhe: 36, Gewicht: 1078, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,139,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist die MwSt ausweisbar?
"Ist die MwSt ausweisbar?" ist eine häufig gestellte Frage im geschäftlichen Kontext, insbesondere wenn es um die steuerliche Absetzbarkeit von Kosten geht. Die Möglichkeit, die Mehrwertsteuer auszuweisen, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Geschäfts und der Art der erbrachten Leistungen. In vielen Fällen können Unternehmen die Mehrwertsteuer, die sie auf Einkäufe zahlen, als Vorsteuer geltend machen und somit von der Steuerlast abziehen. Es ist ratsam, sich mit einem Steuerberater oder einer Steuerberaterin in Verbindung zu setzen, um sicherzustellen, dass die Mehrwertsteuer korrekt behandelt wird und alle steuerlichen Vorteile genutzt werden können. **
-
Wann ist die MWSt ausweisbar?
Die Mehrwertsteuer (MWSt) ist ausweisbar, wenn ein Unternehmen als umsatzsteuerpflichtig gilt und somit berechtigt ist, die gezahlte Mehrwertsteuer auf Einkäufen als Vorsteuer geltend zu machen. Dies ist in der Regel der Fall, wenn das Unternehmen Waren oder Dienstleistungen verkauft, die der Umsatzsteuer unterliegen. Die ausgewiesene Mehrwertsteuer auf Rechnungen kann dann vom Unternehmen als Vorsteuer abgezogen werden, was zu einer Reduzierung der tatsächlich zu zahlenden Steuer führt. Es ist wichtig, dass die ausgewiesene Mehrwertsteuer korrekt und transparent auf den Rechnungen ausgewiesen wird, um die Vorsteuer geltend machen zu können. Unternehmen sollten daher sicherstellen, dass ihre Rechnungen den gesetzlichen Anforderungen entsprechen, um die ausgewiesene Mehrwertsteuer als Vorsteuer abziehen zu können. **
-
Was bedeutet Mwst ausweisbar Auto?
"Mwst ausweisbar" bedeutet, dass die Mehrwertsteuer (Mwst) auf dem Auto separat ausgewiesen und vom Käufer zurückgefordert werden kann, wenn dieser zum Vorsteuerabzug berechtigt ist. Dies ist vor allem für Unternehmen relevant, die das Auto geschäftlich nutzen und die Vorsteuer geltend machen möchten. Bei Privatpersonen ist die Mwst nicht ausweisbar, da sie nicht zum Vorsteuerabzug berechtigt sind. Es ist wichtig zu beachten, dass der Begriff "Mwst ausweisbar" darauf hinweist, dass der angegebene Preis des Autos exklusive Mehrwertsteuer ist und diese noch hinzugerechnet werden muss. Beim Kauf eines Autos mit Mwst ausweisbar sollte man darauf achten, dass die entsprechenden steuerlichen Voraussetzungen erfüllt sind, um die Vorsteuer geltend machen zu können. **
-
Was bedeutet MwSt nicht ausweisbar?
Was bedeutet MwSt nicht ausweisbar? MwSt nicht ausweisbar bedeutet, dass in dem genannten Preis keine Mehrwertsteuer enthalten ist und somit der Endverbraucher diese nicht vom Finanzamt zurückfordern kann. Dies ist häufig bei Gebrauchtwaren der Fall, da der Verkäufer die Mehrwertsteuer bereits beim Kauf gezahlt hat. Somit spart der Käufer Geld, da er keine zusätzliche Mehrwertsteuer zahlen muss. Es ist wichtig zu beachten, dass bei Geschäften mit MwSt nicht ausweisbar keine Vorsteuer geltend gemacht werden kann. **
Ähnliche Suchbegriffe für Ausweisbar
-
Mennekes E-Mobil. Prüfbox für Ladestationen 320011Eigenschaften - MENNEKES Pruefbox Generation 2 fuer Ladesysteme zur Funktionsueberpruefung von Ladestationen Zum Anschluss der Pruefbox kann das fest angeschlagene Ladekabel (Typ 2) einer Ladestation, ein Mode 3 Ladekabel oder ein Pruefkabel Generation 2 (mit Ladestecker und Ladekupplung) verwendet werden- Ein Pruefkabel liegt der Pruefbox nicht bei, kann bei Bedarf aber separat bestellt werden- Formschoenes, robuster Kunststoff Gehaeuse aus AMAPLAST im AMAXX Design mit Tragegriff plombierbar, mit Aussen-u.Innenbefestigung Schutzgrad IP 20 Abmessungen 390 x 225 x 165 (HxBxT) Oberteil elektrograu RAL 7035 Unterteil schwarz seitlich anscharniert mit Doppelgewinde-Deckelschrauben Bestueckung/Absicherung: Pos.1: 1 Schutzkontakt-Steckdose Pos.2: 1 CEE-Steckdose 16A 5p 400V Pos.1+2: 1 LS-Schalter 16A 3p+N C 1 Fahrzeugladestecker 32A Mode 3 mit Klappdeckel weitere Einbauten: 3 Drehschalter 3 Phasenkontrolleuchten Widerstands-Dioden-Kombination- Folgende Pruefungen koennen durchgefuehrt werden776,11 €*Versand: 6,70 €Sichere Weiterleitung zum Anbieter
-
RACCEWAY Elektroroller E-BABETA, blau-glänzendDetaillierte Produktbeschreibung Elektroroller E-BABETA Dank seiner Spezifikationen zählt er zur Kategorie der kleinen Elektromopeds. Vergessen Sie den Führerschein und genießen Sie die Freiheit, jederzeit und überall zu fahren. Wie für Elektrofahrzeuge üblich, ist er umweltfreundlich, emissionsfrei und sehr leise. Er ist mit einem 350-W-Motor ausgestattet und die Höchstgeschwindigkeit ist elektronisch auf 25 km/h begrenzt. Er ist ein sehr kompaktes Fahrzeug mit exzellentem Drehmoment. Dank der größeren Räder und der präzisen Stoßdämpfer meistert er problemlos Offroad- und Schotterwege. Zusätzlich verfügt er über klassische Pedale. Obwohl er 66 kg wiegt, ist das Treten nicht anstrengend und Sie benötigen keine Vorkenntnisse im Radfahren. Wie ein Auto ist auch unser Moped mit einer Fernbedienung inklusive Alarmanlage ausgestattet. Der Scooter ist mit einem herausnehmbaren Bleiakku ausgestattet, den Sie zu Hause aufladen können. Alternativ ist ein Lithiumakku mit einer Kapazität von 15,1427,29 €*Versand: 99,99 €Sichere Weiterleitung zum Anbieter
-
Elektroroller E-Chopper X9 Plus, 20Ah, 3000 Watt, Lithium-Akku - von Elektroroller FuturaDas ist der Elektroroller E von Elektroroller Futura.Hochwertige E-Mobilität von Elektroroller Futura - geliefert mit vollständigen Papieren, deutschem Service und eigener Werkstatt.Die wichtigsten VorteileSTRASSENZULASSUNG: Elektroroller E-Chopper X9 Plus, 20Ah, 3000 Watt, Lithium-Akku. Komplett aufgebaut und fahrbereit geliefert.KRAFTVOLLER ELEKTROMOTOR: Leiser, wartungsarmer Antrieb. Laden an jeder normalen 230-V-Haushaltssteckdose. IM UNTERHALT: Niedrige Stromkosten, keine teure Wartung. Umweltfreundlich und lokal emissionsfrei unterwegs.FARBE SCHWARZ: Hochwertige Verarbeitung. Lieferung per mit Terminvereinbarung.SERVICE AUS DEUTSCHLAND: Betreut von Dr. Ferrari GmbH in Halsenbach.Geliefert und betreut von Elektroroller Futura - deutscher Fachhändler mit eigener Werkstatt und Ersatzteillager. Lieferung per , vormontiert.2199,00 €*Versand: 99,99 €Sichere Weiterleitung zum Anbieter
-
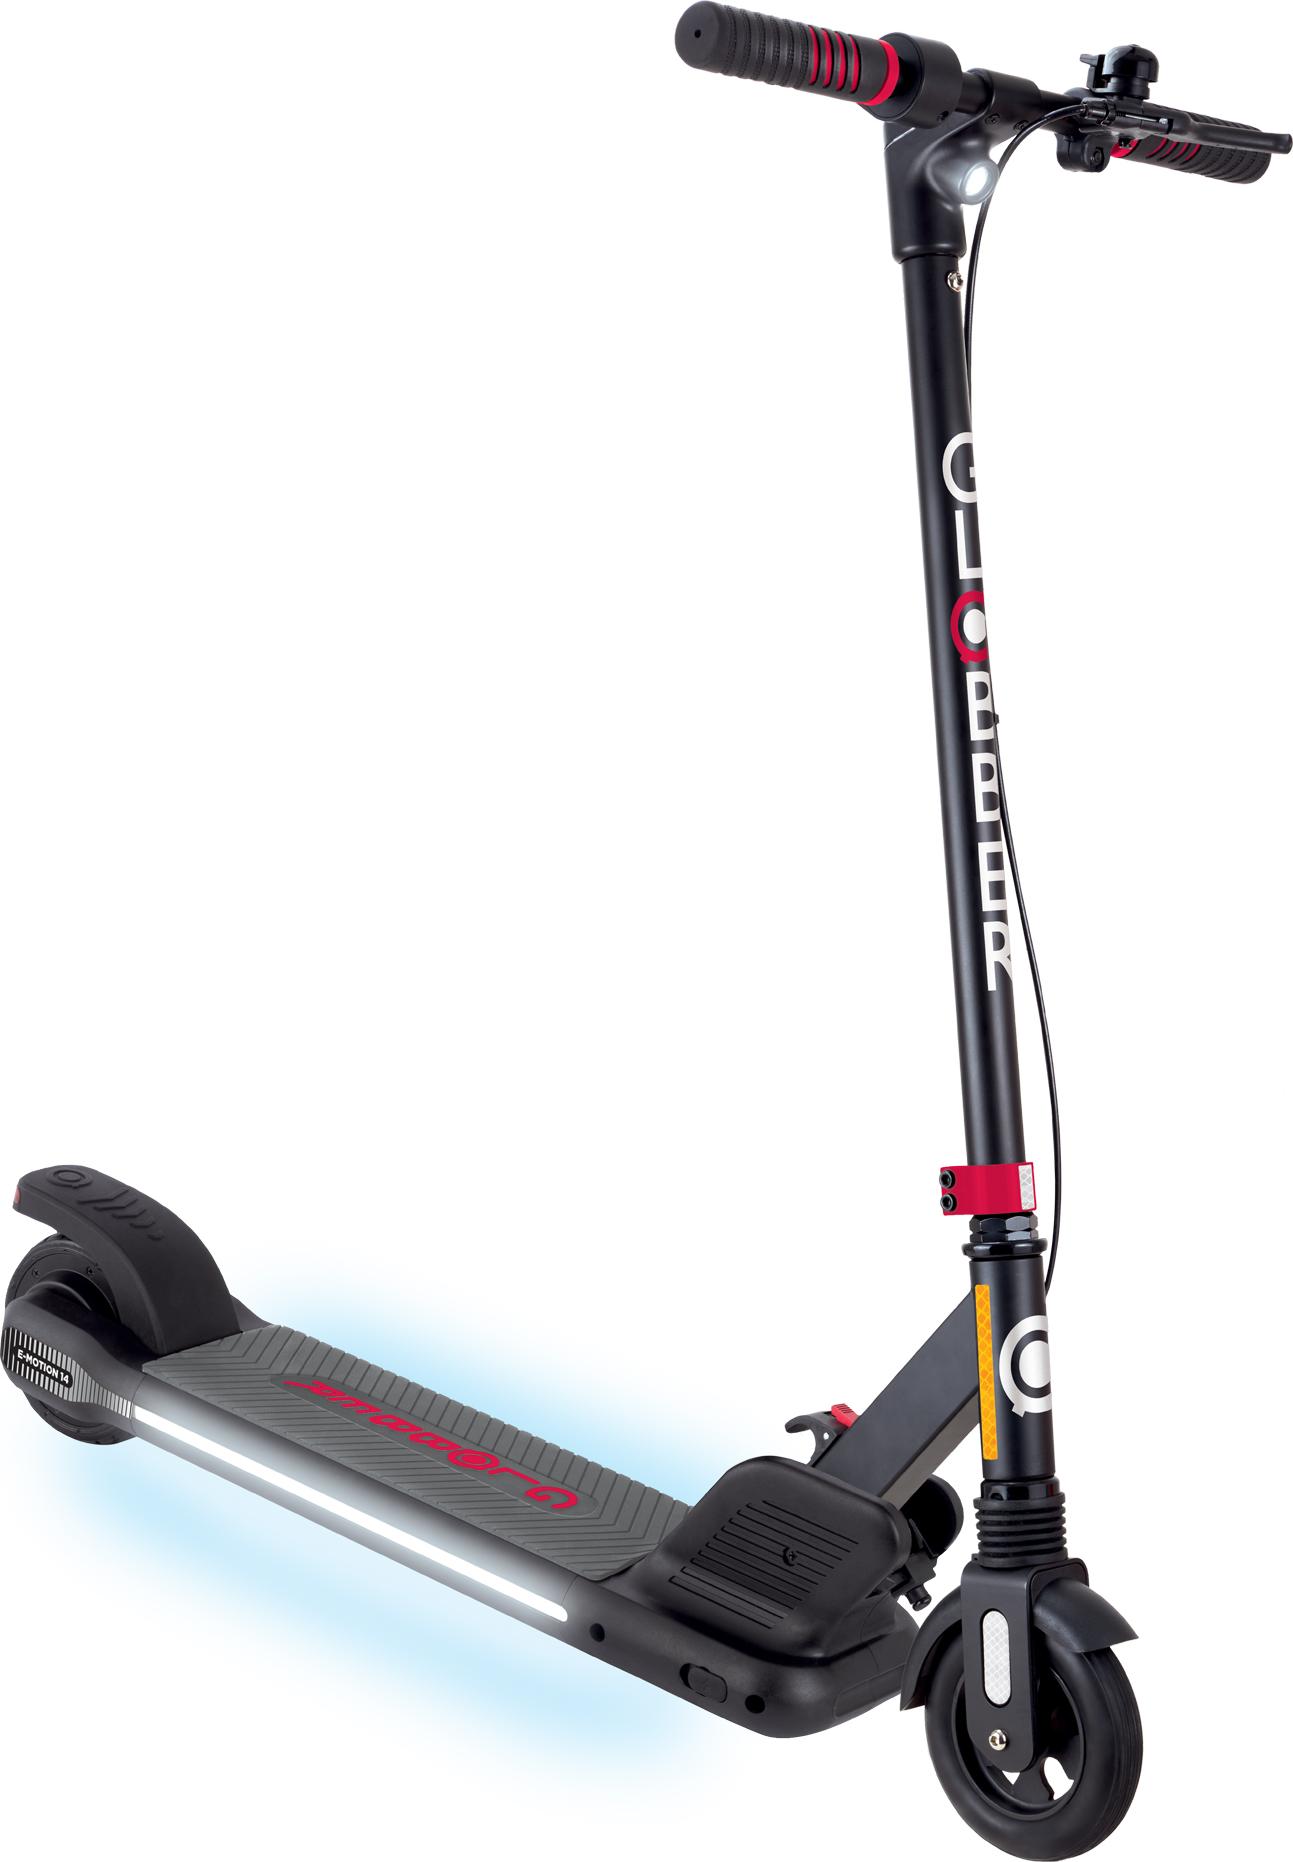
Globber Elektroroller E-MOTION 14 - New RedAlter: ab 12 Jahren Maximale Tragkraft: 70 kg Gewicht des Rollers: 8,1 kg Verstellbarer Lenker: 2 Höhen 85 und 95 cm (vom Boden) Radgröße: vorne 150 mm / hinten 128 mm mit 100 % Gummimotor Motorleistung: 200 W bürstenloser Motor Höchstgeschwindigkeit: Modus 1 Fußgänger 0-6 km/h - Modus 2: 0-15 km/h Akku: Lithium 21,6 V 4,0 Ah Reichweite**: 9-11 km Maximale Steigung: 12° Doppeltes Bremssystem: mechanische Bremse am Hinterrad, die die E-ABS-Bremse (Motorbremse) aktiviert + Bremshebel Ladezeit: 3 bis 4 Stunden für eine 100 %ige Ladung Integrierte Klingel, Beleuchtung und Ständer Abmessungen: L 86 x B 42,5 x H 85-95 cm Kompakt und leicht (8,1 kg) Integrierte Vorderradaufhängung für mehr Komfort Sicheres Klappsystem Vielseitig und gut ausgestattet Front-, Heck- und Seitenbeleuchtung389,95 €*Versand: 7,11 €Sichere Weiterleitung zum Anbieter
-
Warum ist die Mehrwertsteuer nicht ausweisbar?
Die Mehrwertsteuer ist in den meisten Ländern gesetzlich vorgeschrieben und muss von Unternehmen auf den Verkaufspreis aufgeschlagen werden. Da sie letztendlich vom Endverbraucher getragen wird, ist es nicht möglich, sie separat auszuweisen. Dies soll verhindern, dass Unternehmen die Mehrwertsteuer als zusätzliche Einnahmequelle betrachten oder sie falsch ausweisen. Zudem soll die Transparenz für Verbraucher gewährleistet werden, da der Endpreis bereits die Mehrwertsteuer beinhaltet. Letztendlich dient die Nicht-Ausweisbarkeit der Mehrwertsteuer der Vereinfachung des Steuersystems und der Vermeidung von Missbrauch. **
-
Was bedeutet MwSt nicht ausweisbar Auto?
"MwSt nicht ausweisbar Auto" bedeutet, dass der Verkäufer des Autos nicht berechtigt ist, die Mehrwertsteuer (MwSt) auf der Rechnung separat auszuweisen. Dies kann verschiedene Gründe haben, z.B. wenn es sich um einen Privatverkauf handelt oder das Auto als Gebrauchtwagen verkauft wird. In diesem Fall ist der Preis, den der Käufer zahlt, bereits inklusive der MwSt. Es bedeutet also, dass der Endpreis nicht mehr verhandelbar ist und keine zusätzliche Mehrwertsteuer anfällt. Es ist wichtig, dies vor dem Kauf zu wissen, um Missverständnisse zu vermeiden. **
-
Was bedeutet MwSt ausweisbar beim Autokauf?
"MwSt ausweisbar" bedeutet, dass die Mehrwertsteuer (MwSt) auf dem Kaufpreis des Autos separat ausgewiesen und somit vom Käufer zurückgefordert werden kann, wenn dieser zum Vorsteuerabzug berechtigt ist. Dies ist vor allem für Unternehmen oder Selbstständige relevant, die das Fahrzeug geschäftlich nutzen und die Vorsteuer geltend machen können. Durch die Möglichkeit der MwSt-Ausweisung kann der tatsächliche Kaufpreis für das Fahrzeug für diese Käufergruppen günstiger ausfallen. Es ist wichtig zu beachten, dass nicht alle Fahrzeuge mit MwSt ausweisbar sind, daher sollte man sich vor dem Kauf über die steuerlichen Details informieren. Insgesamt bietet die Option der MwSt-Ausweisung beim Autokauf eine Möglichkeit zur steuerlichen Entlastung für bestimmte Käufergruppen. **
-
Was bedeutet Mwst nicht ausweisbar beim Autokauf?
"MwSt nicht ausweisbar" bedeutet, dass der Verkäufer keine Umsatzsteuer (Mehrwertsteuer) auf den Verkaufspreis des Autos erhebt oder ausweist. Dies kann der Fall sein, wenn der Verkäufer kein gewerblicher Händler ist oder das Fahrzeug bereits zuvor umsatzsteuerlich genutzt wurde. In solchen Fällen kann der Käufer die Umsatzsteuer nicht als Vorsteuer geltend machen. Es ist wichtig zu beachten, dass der Preis des Fahrzeugs ohne ausgewiesene MwSt möglicherweise günstiger erscheint, aber der Käufer kann die Umsatzsteuer nicht zurückfordern. Es ist ratsam, sich vor dem Kauf über die steuerlichen Auswirkungen zu informieren und gegebenenfalls professionellen Rat einzuholen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.